Wolford dimezza le perdite: a che punto è il rilancio
Nel primo semestre 2026 la perdita operativa scende da 22,8 a 10,2 milioni di euro, ma i ricavi calano ancora e la cassa dipende dai prestiti di Fosun. I conti del marchio di Bregenz, letti da chi compra collant.
Il 18 settembre 2026, a Bregenz, l'amministratore delegato Marco Pozzo e il direttore operativo Ralf Polito hanno firmato la relazione semestrale di Wolford. Dentro c'è la notizia buona che il marchio aspettava da tre anni: tra gennaio e giugno la perdita operativa è scesa a 10,2 milioni di euro, dai 22,8 dello stesso periodo del 2025. Dimezzata, o quasi. E c'è quella meno buona: i ricavi sono scesi ancora, a 31,0 milioni da 33,0, e la cassa continua a dipendere dai prestiti dell'azionista di maggioranza, il gruppo cinese Fosun. Per chi compra collant la domanda è semplice: il marchio che ha inventato il collant di lusso ce la fa, e cosa cambia nel frattempo in negozio?
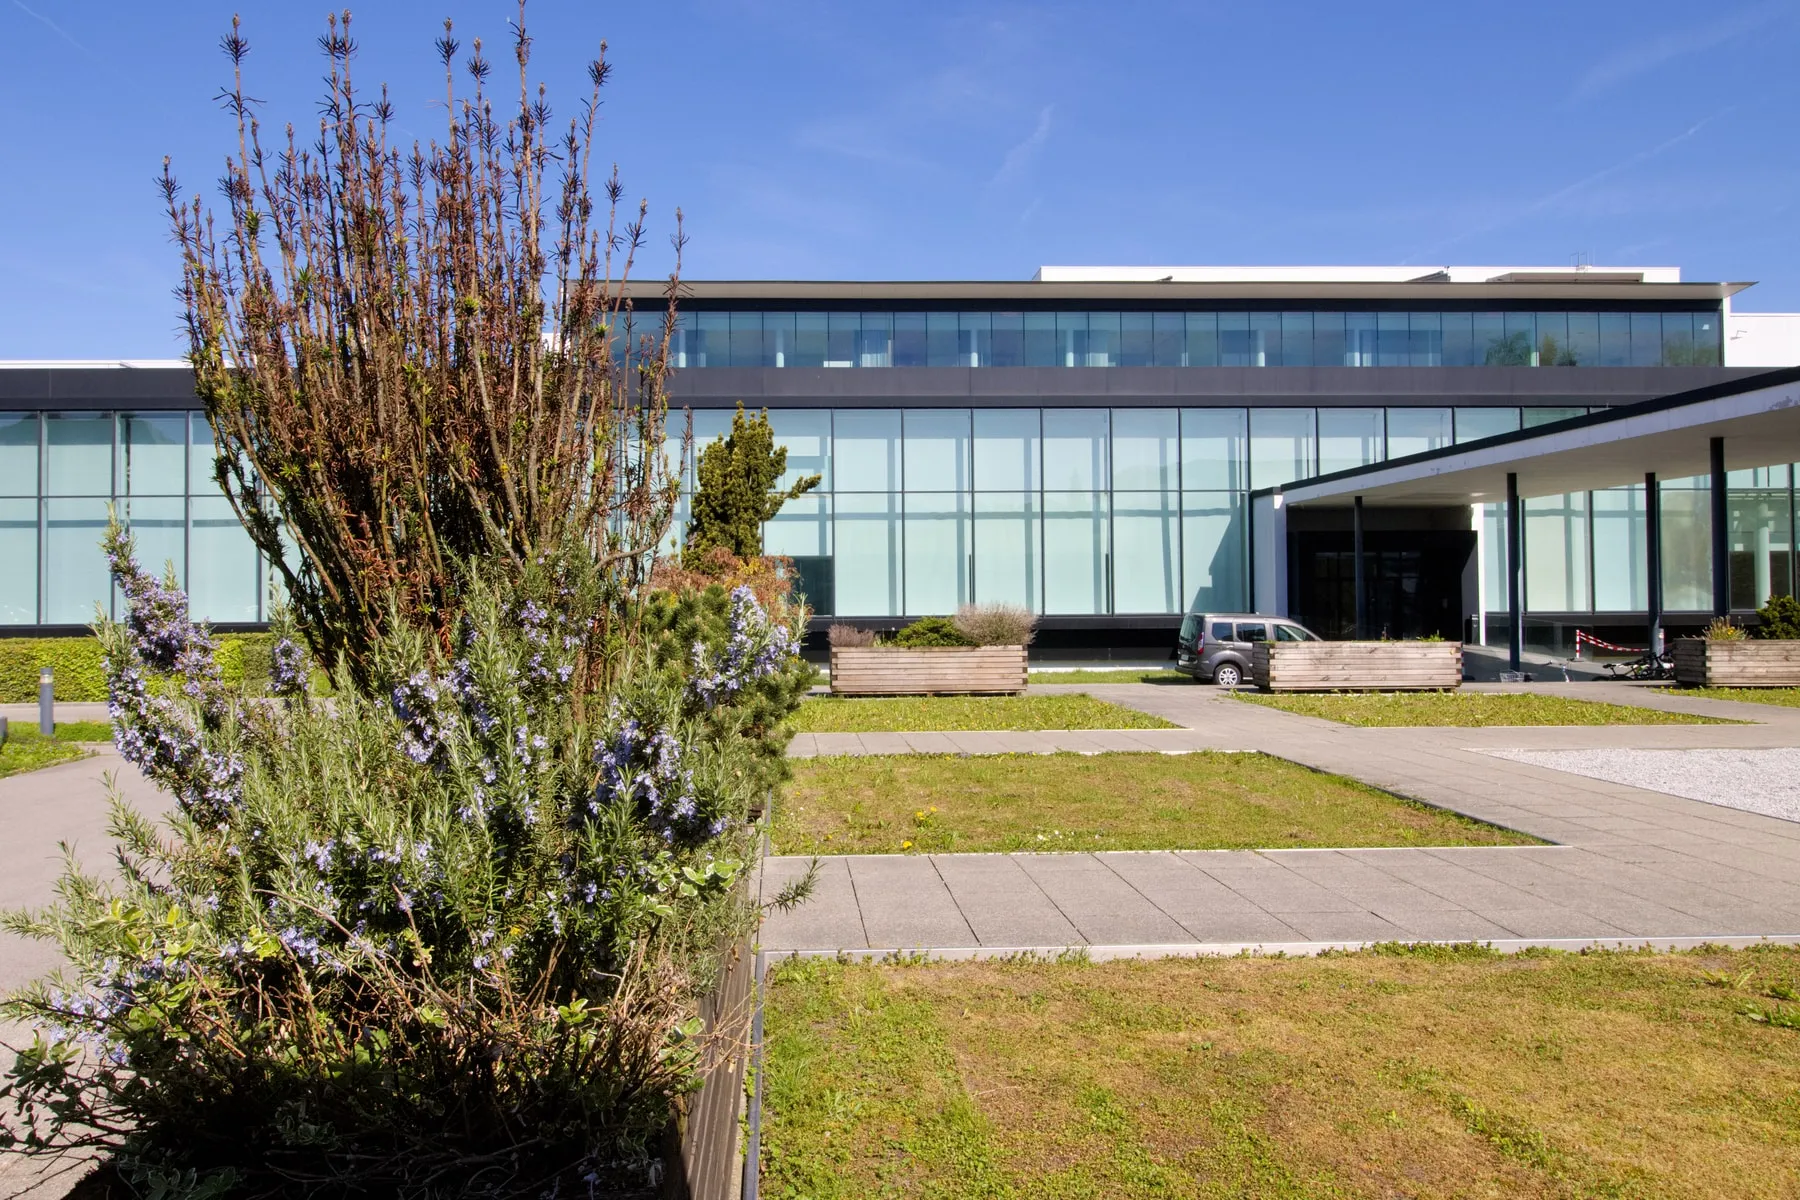
La sede di Wolford a Bregenz, sul lago di Costanza, nell'aprile 2026: qui lavorano 183 dei 603 dipendenti. Foto: Eweht, CC BY-SA 4.0, via Wikimedia Commons.
Cosa dicono i conti del semestre
I numeri, tutti dalla relazione. La perdita netta è passata da 33,6 a 16,9 milioni. Il flusso di cassa libero, cioè quanto denaro esce dall'azienda dopo gli investimenti, è migliorato da −23,7 a −12,9 milioni. I costi del personale sono calati del 18,5%, a 18,3 milioni, perché i dipendenti medi sono scesi da 719 a 615 equivalenti a tempo pieno; le altre spese operative sono scese del 22%. È la parte della cura che funziona: si spende molto meno di prima.
La parte che non funziona ancora sono le vendite. La relazione dice che nei negozi aperti da più di un anno le vendite sono «leggermente aumentate», che l'online «ha continuato a crescere in modo incoraggiante» e che il calo complessivo viene dai negozi chiusi e da un ingrosso che l'anno scorso aveva beneficiato di consegne concentrate nel primo semestre. Il mix è cambiato parecchio in dodici mesi: le boutique valgono il 39% delle vendite, dal 48%; l'online il 26%, dal 21%; i negozi specializzati il 15%, dal 6%; i grandi magazzini l'8%, dal 5%. Le calze e i collant, il cuore del marchio, sono il 46% del giro d'affari, dal 43%.
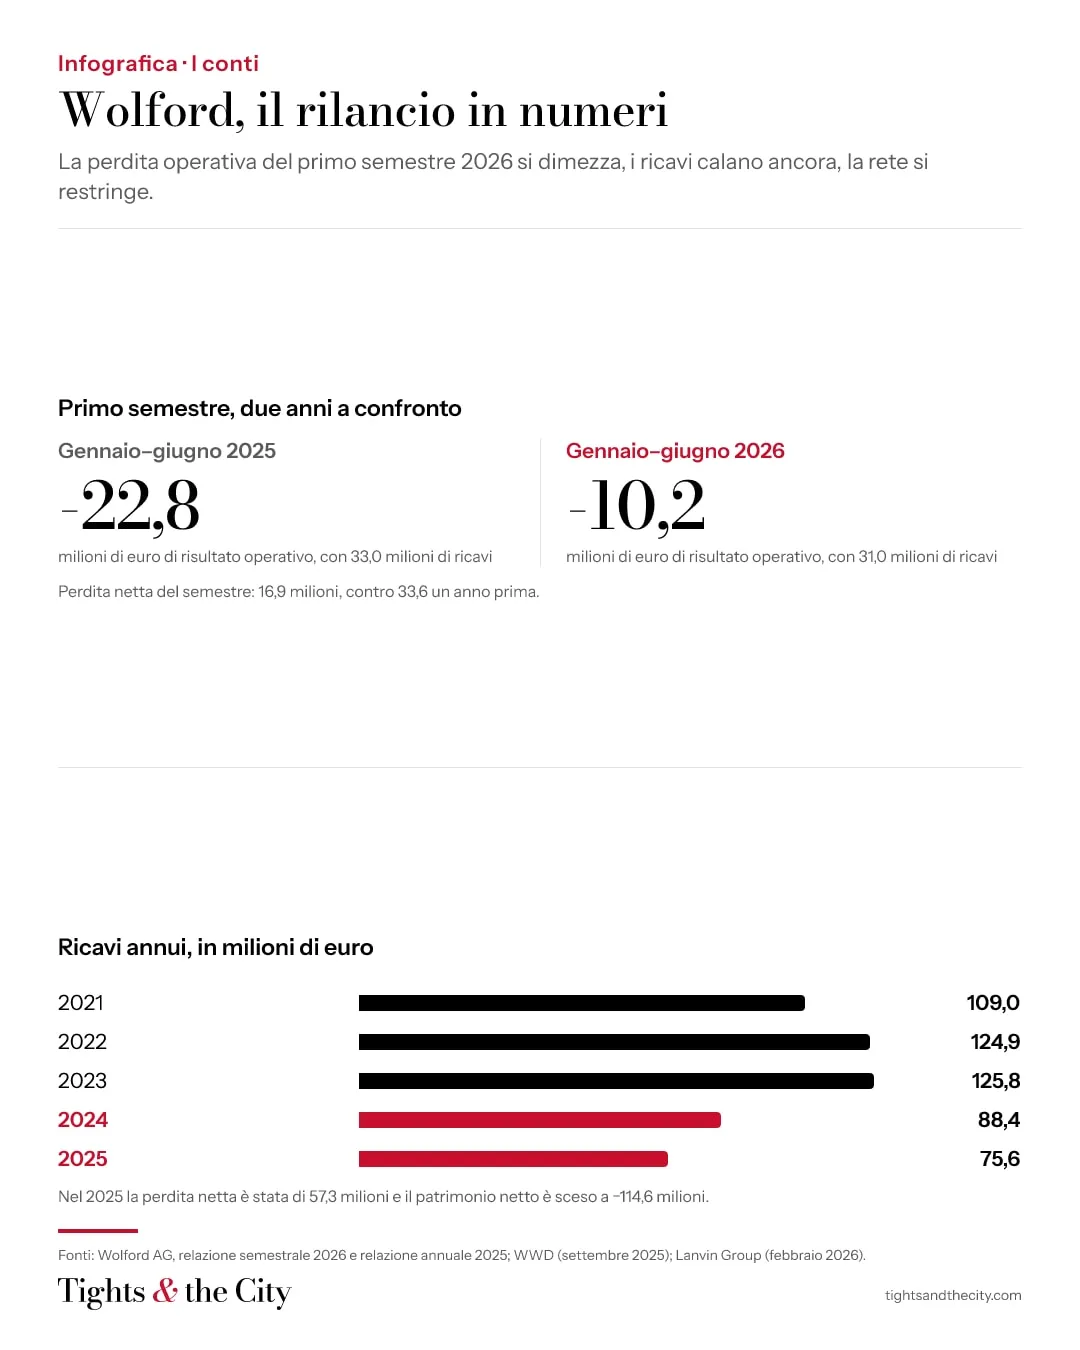
Il semestre a confronto, i ricavi degli ultimi cinque anni e la rete di vendita a giugno 2026. Fonte: Wolford AG.
Poi c'è il bilancio, che fa più paura. Il patrimonio netto è negativo per 133,6 milioni, in peggioramento dai −114,6 di fine 2025; il debito netto è salito a 144,3 milioni; la cassa a fine giugno era di 3,8 milioni. Le passività a breve superano l'attivo totale di 92 milioni, e la relazione scrive, come prescrive la legge in questi casi, che esiste «un'incertezza rilevante che può far sorgere dubbi significativi sulla capacità della società di continuare come impresa in funzionamento». Il bilancio resta redatto nell'ipotesi di continuità per una ragione sola: gli impegni dei soci.
Chi paga: Fosun
Dal 2021 Fosun Fashion Group, la società delle Cayman attraverso cui il gruppo di Shanghai controlla Wolford, presta soldi all'azienda a un tasso del 12% annuo, con scadenze a un anno che vengono prorogate. A fine giugno 2026 i prestiti valevano 103,6 milioni di euro più 18 milioni di dollari, senza contare gli interessi; con gli interessi maturati, le passività verso i soci arrivano a 148,8 milioni. Nessun rimborso è mai stato fatto. Nel primo semestre sono arrivati altri 14,1 milioni, e poi 6,5 milioni a luglio, 2 ad agosto e 1 a settembre. I prestiti sono subordinati: verranno rimborsati solo a ristrutturazione completata, o, in caso di liquidazione, dopo tutti gli altri creditori.
È il meccanismo che tiene in piedi il marchio da due anni, e la relazione lo dice senza giri di parole: la valutazione sulla continuità «riflette la dipendenza del gruppo dal sostegno degli azionisti», perché «la redditività sostenibile non è ancora stata raggiunta».
Da dove viene la crisi
Per capire le cifre del 2026 bisogna tornare al 2024. Nel 2023 Wolford fatturava ancora 125,8 milioni, in linea con i 124,9 del 2022. L'anno dopo i ricavi sono crollati a 88,4 milioni, il 30% in meno, con una perdita netta di 51,7 milioni. Non per mancanza di clienti, ha sempre sostenuto l'azienda, ma perché la merce non arrivava: FashionUnited, nel maggio 2025, riportava le parole della società su una «brusca interruzione della catena di fornitura» nell'ultimo trimestre e sui prestiti da 29 milioni ricevuti da Fosun per reggere la liquidità. Nell'autunno 2024, racconta l'ORF, l'allora nuovo amministratore delegato Regis Rimbert annunciava una revisione completa di forniture, scorte e logistica.
Il 2025 è stato l'anno della pulizia, e si vede nei conti pubblicati ad aprile 2026: ricavi a 75,6 milioni, un altro 14,5% in meno; perdita operativa a 40,2 milioni, perdita netta a 57,3 milioni, la peggiore di sempre; dipendenti medi scesi a 684 dai 859 del 2024 e dai 1.008 del 2023. Il patrimonio netto, positivo per 15 milioni nel 2021, è arrivato a −114,6 milioni. Nei dati preliminari riportati da FashionNetwork a marzo, le vendite erano calate del 12% in Europa, del 18% nella Grande Cina e del 19% in Nord America. La relazione annuale aggiunge un dettaglio che spiega molto: molti clienti all'ingrosso avevano «ridotto i volumi d'ordine dopo le interruzioni delle consegne nel 2024 e nel 2025», un problema «nel frattempo risolto», ma la fiducia si ricostruisce più lentamente delle scorte.
Nell'estate 2025 i soci hanno sottoscritto un aumento di capitale da 25 milioni. Il 7 luglio 2025 Marco Pozzo, italiano, è entrato nel consiglio di gestione come vice amministratore delegato; dal 1° marzo 2026, annunciava Lanvin Group a fine febbraio, è amministratore delegato e presidente del consiglio di gestione.
La cura
La cura ha tre ingredienti. Il primo è il taglio dei costi, e la rete di negozi è il capitolo più visibile: Wolford aveva 163 punti vendita monomarca a fine 2024, secondo i dati che Pozzo diede a WWD nel settembre 2025, 147 a giugno 2025, 132 a fine 2025 e 122 a fine giugno 2026. Quarantuno negozi chiusi in diciotto mesi, in gran parte quelli in perdita; dei 132 di fine 2025, 43 erano gestiti da partner. I dipendenti erano 1.081 nel 2021 e sono 603.
Il secondo ingrediente è un cambio di canali. Nella relazione l'ingrosso «resta un motore di crescita fondamentale»: più collezioni, più categorie, capsule stagionali per conquistare nuovi clienti multimarca in Europa, Stati Uniti e Cina. L'e-commerce viene rilanciato con un modello «full-service» in circa 120 paesi. Le boutique restanti devono «consolidarsi» e produrre di più ciascuna. In altre parole, Wolford vuole essere meno una catena di negozi propri e più un marchio che si trova dagli altri, com'era prima.
Il terzo è il prodotto. La relazione parla di un «sistema di prodotto» basato sulla sovrapposizione, in cui i pezzi essenziali si combinano con quelli di tendenza; di capsule più rapide legate ai momenti commerciali; di una «architettura dei prezzi» rafforzata «per consolidare la percezione premium»; di prêt-à-porter più urbano; di intelligenza artificiale per previsioni e decisioni; della certificazione OEKO-TEX Made in Green. La collezione autunno/inverno 2026 è la prima nata interamente sotto il nuovo corso: jacquard effetto pitone, lana merino, un catsuit di cristalli. L'obiettivo dichiarato per il secondo semestre 2026 è la crescita rispetto all'anno scorso. Il tono, parole loro, è di «ottimismo disciplinato».
Il Fatal, l'abito a tubo che Wolford produce da decenni: il prêt-à-porter vale il 42% delle vendite. Foto: Tobias ToMar Maier, CC BY-SA 3.0, via Wikimedia Commons.
Cosa cambia per chi compra
Un marchio in ristrutturazione non vuol dire un prodotto peggiore. La produzione non si è spostata: tutte le calze e i collant e buona parte del prêt-à-porter vengono tessuti e tinti negli stabilimenti di Bregenz e di Murska Sobota, in Slovenia, entrambi certificati bluesign, e il 90% dei fornitori di materiali è in Europa. Chi sceglie Wolford per la mano del Satin Touch o per la tenuta dell'Individual 10 trova lo stesso prodotto di prima; se cercate un metro di paragone per capire cosa paga il prezzo, la nostra guida ai denari spiega perché un velato da 10 o 20 denari ben fatto costa più di uno da supermercato.
Cambia dove li trovate. Con 122 boutique nel mondo, molte città che avevano un negozio Wolford non ce l'hanno più; in compenso il marchio sta tornando nei negozi specializzati e nei grandi magazzini, che insieme sono passati dall'11% al 23% delle vendite in un anno, e l'online è ormai un quarto del totale. Se la vostra boutique ha chiuso, è lì che bisogna guardare.
Cambiano i prezzi, ma non verso il basso. La relazione parla esplicitamente di un'architettura dei prezzi pensata per «rafforzare la percezione premium»: non aspettatevi che il rilancio passi dagli sconti sui classici. Sul sito europeo un set di tre Satin Touch 20 costa 56 euro, cioè meno di 19 euro al paio, ed è il modo più economico per provare il marchio. Per le occasioni restano gli outlet, che valgono il 4% delle vendite: quello di Bregenz, in Rheinstraße, sta nello stesso edificio della sede.
Il Factory Outlet di Bregenz, aprile 2026: gli outlet valgono il 4% delle vendite. Foto: Eweht, CC BY-SA 4.0, via Wikimedia Commons.
E cambia la disponibilità, in meglio. Le interruzioni del 2024 e del 2025 sono il motivo per cui per mesi molti modelli mancavano; la relazione cita tra le priorità la «affidabilità delle consegne» e la continuità «never out of stock» sui prodotti chiave. È la promessa che vale di più per chi compra, e la più facile da verificare: basta entrare in un negozio e chiedere il proprio modello nella propria taglia.
Le tappe
- 1950. A Bregenz, la Wolff & Co. fondata l'anno prima prende il nome Wolford.
- 1995. Quotazione alla Borsa di Vienna.
- 2018. Fosun diventa azionista di maggioranza; nascerà poi Lanvin Group, che riunisce Lanvin, Wolford, Sergio Rossi e St. John.
- 2023. Ricavi a 125,8 milioni, perdita netta di 30,8.
- 2024. Forniture interrotte nell'ultimo trimestre, ricavi a 88,4 milioni, perdita netta di 51,7; prestiti dei soci.
- 2025. Aumento di capitale da 25 milioni; ricavi a 75,6 milioni, perdita netta di 57,3; 684 dipendenti medi.
- 2026. Marco Pozzo amministratore delegato dal 1° marzo; nel semestre la perdita operativa scende a 10,2 milioni.
La prossima prova
I conti del primo semestre dicono che la cura dei costi ha funzionato e che la domanda, dove Wolford è ancora presente, tiene. Non dicono ancora che l'azienda possa reggersi da sola: ogni mese di perdita viene coperto da Fosun, al 12% di interesse. La prova vera è il secondo semestre, quello che per un marchio di collant vale di più, con l'autunno e il Natale: se i ricavi torneranno a crescere come promesso, il 2026 sarà il primo anno in tre a chiudersi meglio del precedente. Altrimenti la domanda, a Shanghai, diventerà quanto ancora vale la pena pagare per un marchio che a Bregenz continua a fare collant benissimo.
Le altre storie di marchio su Tights and the City: la storia di Wolford dal 1949 a oggi, Falke e Fogal; e, per vedere il marchio in passerella, i pois di Kaia Gerber.