Wolford halbiert seine Verluste: wo die Sanierung der Strumpf-Ikone steht
Im ersten Halbjahr 2026 sank der operative Verlust von 22,8 auf 10,2 Millionen Euro. Doch der Umsatz schrumpft, und das Geld kommt aus Fosun-Darlehen: die Bilanz aus Bregenz.
Am 18. September 2026 unterzeichneten in Bregenz CEO Marco Pozzo und COO Ralf Polito den Halbjahresfinanzbericht von Wolford. Er enthält die gute Nachricht, auf die die Marke drei Jahre gewartet hat: Zwischen Januar und Juni sank der operative Verlust auf 10,2 Millionen Euro, nach 22,8 Millionen im selben Zeitraum 2025. Halbiert, oder fast. Und er enthält die weniger gute: Der Umsatz ging erneut zurück, auf 31,0 Millionen Euro nach 33,0 Millionen, und das Geld hängt weiterhin an Darlehen des Mehrheitsaktionärs, des chinesischen Konzerns Fosun. Für alle, die Strumpfhosen kaufen, ist die Frage einfach: Schafft es die Marke, die die Luxusstrumpfhose erfunden hat, und was ändert sich in der Zwischenzeit in den Geschäften?
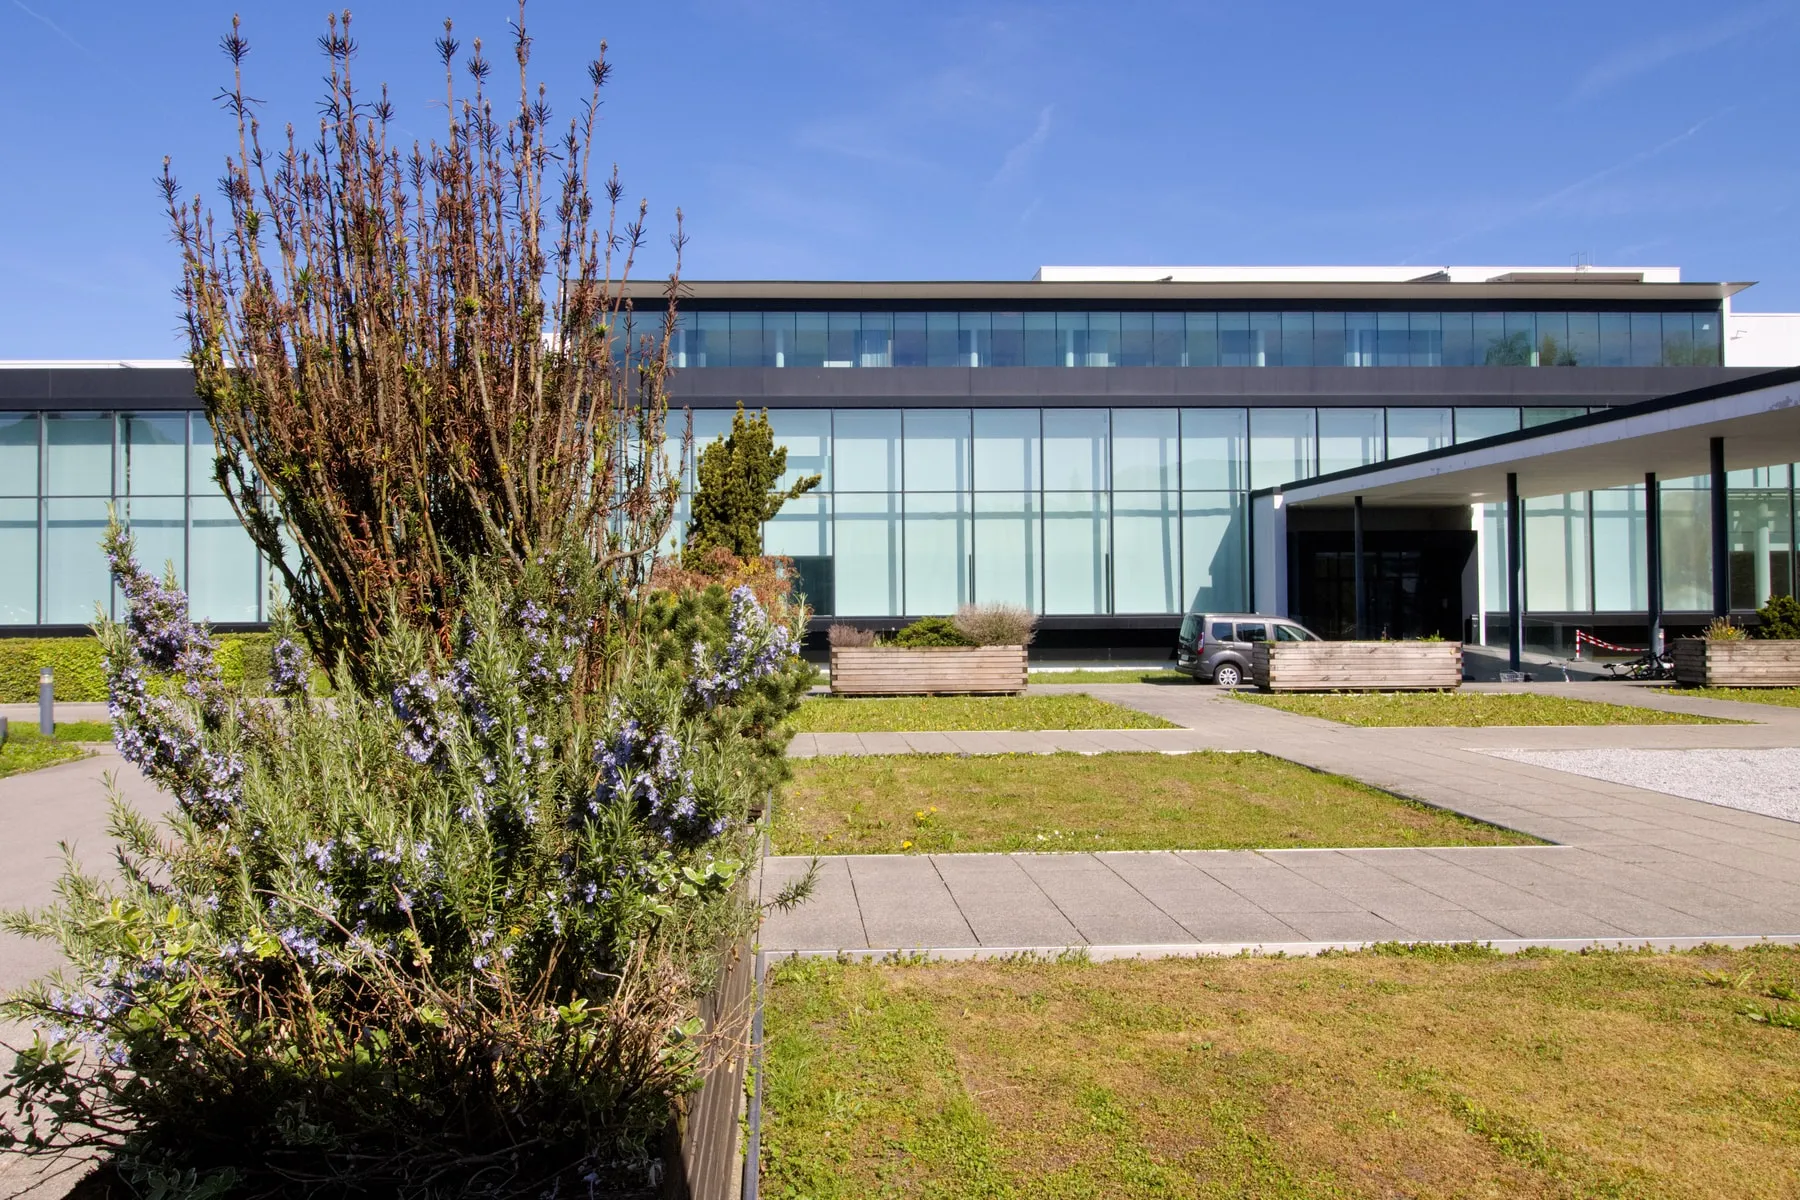
Die Wolford-Zentrale in Bregenz am Bodensee, im April 2026: 183 der 603 Beschäftigten arbeiten hier. Foto: Eweht, CC BY-SA 4.0, via Wikimedia Commons.
Was die Halbjahreszahlen sagen
Die Zahlen, alle aus dem Bericht. Der Nettoverlust ging von 33,6 auf 16,9 Millionen Euro zurück. Der Free Cashflow, also das Geld, das nach den Investitionen aus dem Unternehmen abfließt, verbesserte sich von −23,7 auf −12,9 Millionen Euro. Die Personalkosten sanken um 18,5 % auf 18,3 Millionen Euro, weil die durchschnittliche Belegschaft von 719 auf 615 Vollzeitäquivalente schrumpfte; die sonstigen betrieblichen Aufwendungen gingen um 22 % zurück. Das ist der Teil der Kur, der wirkt: Das Unternehmen gibt deutlich weniger aus als früher.
Was noch nicht wirkt, ist der Verkauf. Laut Bericht verzeichneten die Umsätze in Geschäften, die länger als ein Jahr geöffnet sind, „einen leichten Anstieg“, das Onlinegeschäft „zeigte weiterhin ein ermutigendes Wachstum“, und der Rückgang insgesamt gehe auf geschlossene Geschäfte zurück sowie auf einen Großhandel, der im Vorjahr von Lieferungen profitiert hatte, die sich im ersten Halbjahr ballten. Der Mix hat sich in zwölf Monaten stark verändert: Die Boutiquen stehen für 39 % des Umsatzes, nach 48 %; online sind es 26 %, nach 21 %; der Fachhandel kommt auf 15 %, nach 6 %; Kaufhäuser auf 8 %, nach 5 %. Beinmode, das Herz der Marke, macht 46 % des Umsatzes aus, nach 43 %.
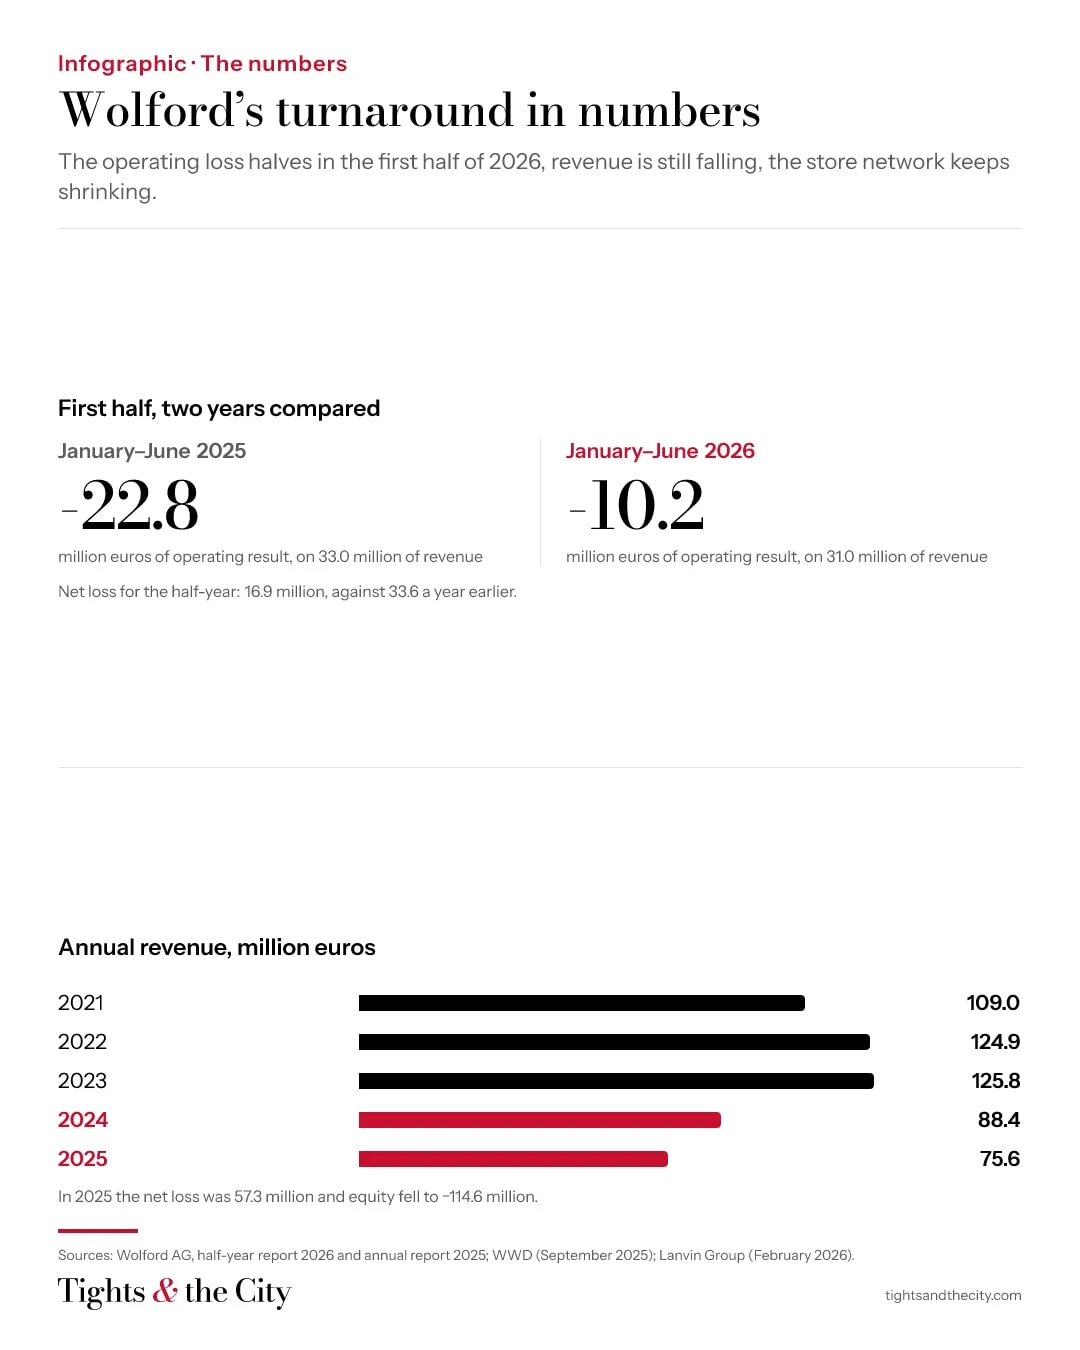
Das Halbjahr im Vergleich, der Umsatz der letzten fünf Jahre und das Vertriebsnetz im Juni 2026. Quelle: Wolford AG.
Dann ist da die Bilanz, und die ist beunruhigender. Das Eigenkapital ist mit 133,6 Millionen Euro negativ, schlechter als die −114,6 Millionen Ende 2025; die Nettoverschuldung ist auf 144,3 Millionen Euro gestiegen; die liquiden Mittel lagen Ende Juni bei 3,8 Millionen Euro. Die kurzfristigen Verbindlichkeiten übersteigen das gesamte Vermögen um 92 Millionen Euro, und der Bericht hält fest, wie es das Gesetz in solchen Fällen verlangt, dass „eine wesentliche Unsicherheit besteht, die erhebliche Zweifel an der Fähigkeit des Unternehmens zur Fortführung der Unternehmenstätigkeit aufwerfen kann“. Dass der Abschluss dennoch unter der Annahme der Unternehmensfortführung aufgestellt wird, hat einen Grund: die Zusagen der Aktionäre.
Wer zahlt: Fosun
Seit 2021 leiht die Fosun Fashion Group, die Gesellschaft auf den Kaimaninseln, über die der Schanghaier Konzern Wolford kontrolliert, dem Unternehmen Geld zu 12 % im Jahr, mit einjährigen Laufzeiten, die immer wieder verlängert werden. Ende Juni 2026 standen die Darlehen bei 103,6 Millionen Euro plus 18 Millionen US-Dollar, vor Zinsen; mit den aufgelaufenen Zinsen erreichen die Verbindlichkeiten gegenüber den Aktionären 148,8 Millionen Euro. Zurückgezahlt wurde nie etwas. Im ersten Halbjahr kamen weitere 14,1 Millionen Euro, dann 6,5 Millionen im Juli, 2 Millionen im August und 1 Million im September. Die Darlehen sind nachrangig: Sie werden erst nach Abschluss der Restrukturierung zurückgezahlt oder, im Fall einer Liquidation, nach allen anderen Gläubigern.
Das ist der Mechanismus, der die Marke seit zwei Jahren aufrecht hält, und der Bericht sagt es offen: Die Fortführungsprognose „spiegelt die anhaltende Abhängigkeit des Konzerns von der Unterstützung der Aktionäre wider“, weil „eine nachhaltige Profitabilität noch nicht erreicht ist“.
Woher die Krise kam
Um die Zahlen von 2026 zu verstehen, muss man ins Jahr 2024 zurück. 2023 hatte Wolford noch 125,8 Millionen Euro Umsatz, im Rahmen der 124,9 Millionen von 2022. Im Jahr darauf brach der Umsatz auf 88,4 Millionen ein, 30 % weniger, bei einem Nettoverlust von 51,7 Millionen Euro. Nicht aus Mangel an Kundschaft, wie das Unternehmen stets betont hat, sondern weil die Ware nicht ankam: Im Mai 2025 berichtete FashionUnited von den Worten des Unternehmens über „eine abrupte Unterbrechung der Lieferkette“ im letzten Quartal und von den 29 Millionen Euro an Darlehen, die Fosun zur Stützung der Liquidität gewährt hatte. Im Herbst 2024, berichtete der ORF, kündigte der damals neue CEO Regis Rimbert einen kompletten Umbau von Beschaffung, Lagerbestand und Logistik an.
2025 war das Jahr des Aufräumens, und das zeigt die im April 2026 veröffentlichte Bilanz: Umsatz von 75,6 Millionen Euro, noch einmal 14,5 % weniger; ein operativer Verlust von 40,2 Millionen Euro, ein Nettoverlust von 57,3 Millionen, der höchste der Geschichte; die durchschnittliche Belegschaft sank auf 684, nach 859 im Jahr 2024 und 1.008 im Jahr 2023. Das Eigenkapital, 2021 noch mit 15 Millionen Euro positiv, erreichte −114,6 Millionen. In den vorläufigen Zahlen, über die FashionNetwork im März berichtete, war der Umsatz in Europa um 12 % gefallen, in Greater China um 18 % und in Nordamerika um 19 %. Der Geschäftsbericht fügt ein Detail hinzu, das vieles erklärt: Viele Großhandelskunden hätten „ihre Bestellmengen nach den Lieferunterbrechungen 2024 und 2025 reduziert“, ein Problem, das „inzwischen behoben“ sei; doch Vertrauen baut sich langsamer wieder auf als Lagerbestand.
Im Sommer 2025 zeichneten die Aktionäre eine Kapitalerhöhung über 25 Millionen Euro. Am 7. Juli 2025 trat der Italiener Marco Pozzo als stellvertretender CEO in den Vorstand ein; seit dem 1. März 2026, so kündigte es die Lanvin Group Ende Februar an, ist er CEO und Vorstandsvorsitzender.
Die Kur
Die Kur hat drei Zutaten. Die erste ist das Sparen, und das Filialnetz ist das sichtbarste Kapitel: Wolford hatte Ende 2024 laut den Zahlen, die Pozzo im September 2025 WWD nannte, 163 Monomarken-Verkaufsstellen, im Juni 2025 waren es 147, Ende 2025 132 und Ende Juni 2026 122. Einundvierzig Geschäfte in achtzehn Monaten geschlossen, vor allem die defizitären; von den 132 Ende 2025 wurden 43 von Partnern betrieben. 2021 zählte das Unternehmen 1.081 Beschäftigte, heute sind es 603.
Die zweite Zutat ist ein Wechsel der Kanäle. Im Bericht bleibt der Großhandel „ein wichtiger Wachstumstreiber“: mehr Kollektionen, mehr Kategorien, saisonale Capsules, um neue Multibrand-Kunden in Europa, den USA und China zu gewinnen. Der Onlinehandel wird mit einem „Full-Service“-Modell in rund 120 Ländern neu aufgestellt. Die verbleibenden Boutiquen sollen sich „konsolidieren“ und jeweils mehr erwirtschaften. Mit anderen Worten: Wolford will weniger eine Kette eigener Geschäfte sein und mehr eine Marke, die man bei anderen findet, so wie früher.
Die dritte ist das Produkt. Der Bericht spricht von einem „Produktsystem“, das auf Layering aufbaut, in dem sich Basisteile mit Trendstücken kombinieren lassen; von schnelleren Capsules, die an kommerzielle Anlässe gekoppelt sind; von einer „Preisarchitektur“, die gestärkt wird, „um die Premium-Wahrnehmung zu festigen“; von mehr urbaner Konfektion; von künstlicher Intelligenz für Prognosen und Entscheidungen; von der Zertifizierung OEKO-TEX Made in Green. Die Kollektion Herbst/Winter 2026 ist die erste, die vollständig unter dem neuen Kurs entstanden ist: Jacquard in Python-Optik, Merinowolle, ein Catsuit mit Kristallen. Das erklärte Ziel für das zweite Halbjahr 2026 ist Wachstum gegenüber dem Vorjahr. Der Ton, in den Worten des Unternehmens: „disziplinierter Optimismus“.
Das Fatal, das Schlauchkleid, das Wolford seit Jahrzehnten herstellt: Konfektion macht 42 % des Umsatzes aus. Foto: Tobias ToMar Maier, CC BY-SA 3.0, via Wikimedia Commons.
Was sich für Käuferinnen und Käufer ändert
Eine Marke in der Restrukturierung bedeutet kein schlechteres Produkt. Die Produktion ist nicht umgezogen: Die gesamte Beinmode und ein guter Teil der Konfektion werden in den Werken in Bregenz und im slowenischen Murska Sobota gestrickt und gefärbt, beide bluesign-zertifiziert, und 90 % der Materiallieferanten sitzen in Europa. Wer Wolford wegen des Griffs der Satin Touch oder der Passform der Individual 10 wählt, bekommt dasselbe Produkt wie vorher; wer einen Maßstab sucht, wofür der Preis bezahlt wird, findet in unserem Den-Ratgeber die Erklärung, warum eine gut gemachte transparente Strumpfhose mit 10 oder 20 Den mehr kostet als ein Paar aus dem Supermarkt.
Was sich ändert, ist der Ort, an dem man sie findet. Mit 122 Boutiquen weltweit haben viele Städte, die eine Wolford-Boutique hatten, keine mehr; im Gegenzug kehrt die Marke in den Fachhandel und in die Kaufhäuser zurück, die zusammen innerhalb eines Jahres von 11 % auf 23 % des Umsatzes gestiegen sind, und online ist inzwischen ein Viertel des Gesamtumsatzes. Wenn die eigene Boutique geschlossen hat, lohnt sich der Blick dorthin.
Auch die Preise ändern sich, aber nicht nach unten. Der Bericht beschreibt ausdrücklich eine Preisarchitektur, die „die Premium-Wahrnehmung festigen“ soll: Die Sanierung wird nicht über Rabatte auf die Klassiker laufen. Auf der europäischen Website kostet ein Set aus drei Satin Touch 20 56 Euro, unter 19 Euro pro Paar, und das ist der günstigste Weg, die Marke auszuprobieren. Für Schnäppchen gibt es die Outlets, die 4 % des Umsatzes ausmachen: Das in Bregenz, in der Rheinstraße, befindet sich im selben Gebäude wie die Zentrale.
Das Factory Outlet in Bregenz, April 2026: Outlets stehen für 4 % des Umsatzes. Foto: Eweht, CC BY-SA 4.0, via Wikimedia Commons.
Und die Verfügbarkeit ändert sich, zum Besseren. Die Unterbrechungen von 2024 und 2025 sind der Grund, warum viele Modelle monatelang fehlten; der Bericht zählt „Liefertreue“ und eine „Never-out-of-Stock-Kontinuität“ bei den wichtigsten Produkten zu seinen Prioritäten. Es ist das Versprechen, das für Kundinnen am meisten zählt, und das am leichtesten zu überprüfende: in ein Geschäft gehen und das eigene Modell in der eigenen Größe verlangen.
Die Meilensteine
- 1950. In Bregenz nimmt die im Jahr zuvor gegründete Wolff & Co. den Namen Wolford an.
- 1995. Börsengang an der Wiener Börse.
- 2018. Fosun wird Mehrheitsaktionär; es folgt die Lanvin Group, die Lanvin, Wolford, Sergio Rossi und St. John vereint.
- 2023. Umsatz von 125,8 Millionen Euro, Nettoverlust von 30,8 Millionen Euro.
- 2024. Lieferunterbrechung im letzten Quartal, Umsatz von 88,4 Millionen Euro, Nettoverlust von 51,7 Millionen Euro; Darlehen der Aktionäre.
- 2025. Kapitalerhöhung über 25 Millionen Euro; Umsatz von 75,6 Millionen Euro, Nettoverlust von 57,3 Millionen Euro; durchschnittlich 684 Beschäftigte.
- 2026. Marco Pozzo ist ab dem 1. März CEO; im ersten Halbjahr sinkt der operative Verlust auf 10,2 Millionen Euro.
Die nächste Bewährungsprobe
Die Halbjahreszahlen zeigen, dass die Sparkur gewirkt hat und dass die Nachfrage dort, wo Wolford noch präsent ist, hält. Sie zeigen noch nicht, dass das Unternehmen auf eigenen Beinen stehen kann: Jeder Verlustmonat wird von Fosun gedeckt, zu 12 % Zinsen. Die eigentliche Probe ist das zweite Halbjahr, das für eine Strumpfmarke wichtigste, mit Herbst und Weihnachten: Wächst der Umsatz wie versprochen wieder, wird 2026 das erste Jahr seit drei Jahren, das besser abschließt als das vorherige. Andernfalls lautet die Frage in Schanghai, wie lange es sich noch lohnt, für eine Marke zu zahlen, die in Bregenz nach wie vor sehr gute Strumpfhosen macht.
Die anderen Markengeschichten bei Tights and the City: die Geschichte von Wolford von 1949 bis heute, Falke und Fogal; und, um die Marke auf dem Laufsteg zu sehen, die Punkte von Kaia Gerber.